
Интервью —
Михаил Автухов, №2
30.03.2026
На главную |
 |
|---|
| №2 2026 |
|---|
Читать интервью в PDF
Интервью
Российскому рынку облигаций есть чем гордиться
Один из корифеев долгового рынка в России, заместитель председателя правления, глава корпоративно-инвестиционного бизнеса Совкомбанка Михаил Автухов рассказывает, почему 2025 год стал годом облигаций, как поменялась структура этого рынка в последние годы, какую пользу рынок извлек из ухода иностранных банков и как приспособился к жесткой ДКП, чем полезны слабые эмитенты и почему 2026-й однозначно будет снова «годом облигаций».
- Экономика России проходит очередные испытания: жесткая ДКП, санкции и перераспределение экономики по секторам. Как вы оцениваете последние 4 года с точки зрения корпоративного и инвестиционного рынка - что «остановилось», что, напротив, получило толчок к развитию за это время?
- Очень фундаментальный вопрос. Последние четыре года вообще пролетели очень быстро, и для страны, и для экономики. Такого количества внешних и внутренних вызовов, пожалуй, не было несколько десятилетий, и финансовый сектор был вынужден на это очень быстро реагировать и развиваться. Как следствие рынки существенно изменились.
Прежде всего, ключевой фактор - уход иностранных инвесторов и капитала в 2022 году. Это стало новой реальностью и радикально поменяло весь ландшафт: структуру инвесторов, расстановку сил среди финансовых посредников и инвестбанков. Иностранные банки ушли, освободив ниши, и российские игроки воспользовались этими возможностями. Сегодняшний Топ-10 выглядит совсем иначе: те зарубежные банки, что остались, либо стали российскими, либо уже не играют никакой заметной роли.
Параллельно шла глубокая структурная трансформация самой экономики. Возникли или достроились целые секторы, сформировался мощный тренд на построение экосистем и платформенную экономику. Мы видим, какую силу набрали маркетплейсы, которых раньше просто не замечали. Это изменило конкурентную среду не только в торговле и в отношениях с селлерами, затронув даже малый бизнес, но отразилось и на финансовой индустрии, появились необанки - новые заметные игроки.
Но если возвращаться к финансовым посредникам, то с уходом иностранных инвестбанков вся наша суверенная инвестиционно-банковская индустрия, которая раньше играла скорее вспомогательную роль, вышла на ведущие позиции.
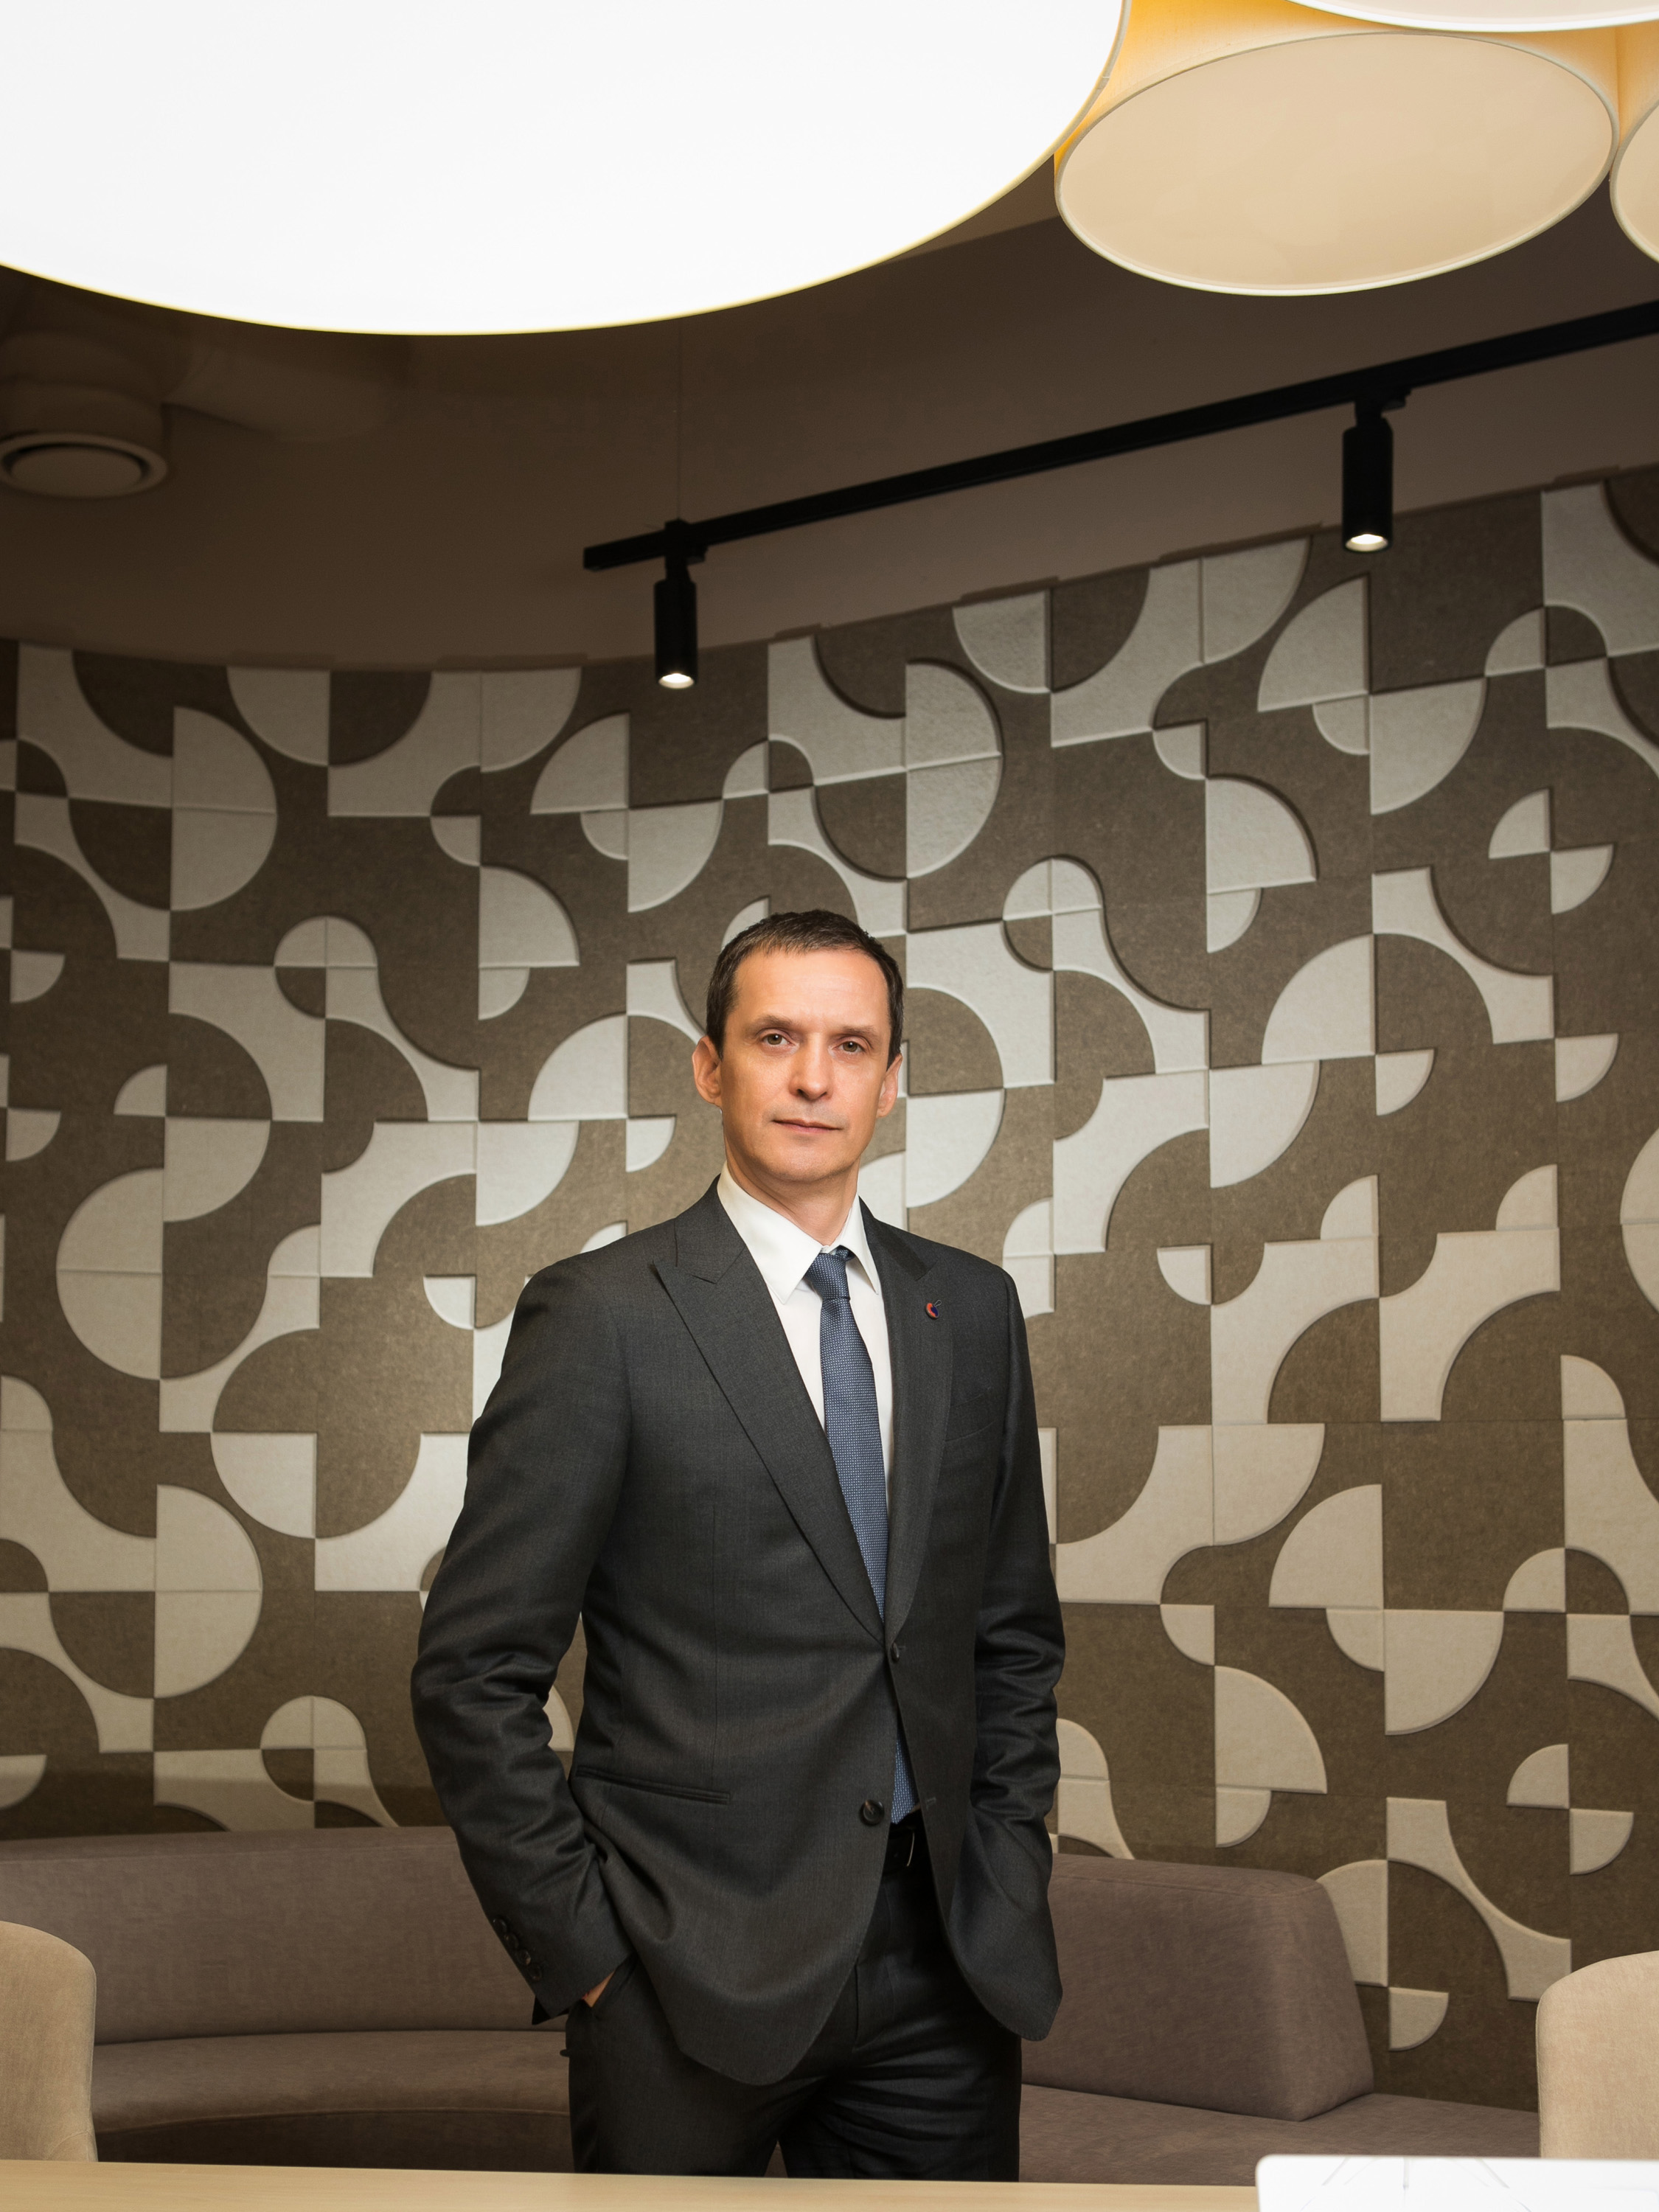
Заместитель председателя правления, глава корпоративно-инвестиционного бизнеса Совкомбанка Михаил Автухов / фото Павел Перов
- Дорога стала свободной.
- Да, именно так. Конкуренция не исчезла, но теперь она идет исключительно между российскими игроками. И это открыло совершенно новые возможности: все сделки на рынках капитала последних лет делались силами локальных команд. Это привело к мощному перетоку экспертизы и, что важнее, к развитию новых сегментов локального рынка. Яркий пример - рынок производных финансовых инструментов, которого в суверенном виде у нас раньше просто не существовало. По сути, за несколько лет в вынужденной ситуации мы прошли путь, который на иностранных рынках созревал десятилетия. И это, конечно, вызывает гордость. Гордость за то, как быстро, эффективно и сообща сработали правительство и регуляторы, инфраструктура и, конечно же, ключевая движущая сила - рыночные участники.
Параллельно произошел еще один фундаментальный сдвиг - кардинально изменилась структура инвесторов. Если раньше основными игроками были банки, которые сами выступали активными участниками инвестсделок, то в 2020-2021 гг мы увидели первый всплеск интереса со стороны массового розничного инвестора. А в 2022-м, когда иностранцы активно продавали российские активы, именно спрос физических лиц сдемпфировал этот выход. Так возникла новая ключевая сила на рынке - частный инвестор. И сейчас он влияет и на вторичку, и на первичные размещения.
Это полностью изменило роль самих банков. Произошла эволюция из помощников глобальных структур или просто покупателей финансовых активов в полноценных посредников, которые создают и продают инвестиционные продукты широкому кругу клиентов - от институционалов до розницы. Появление такого массового инвестора существенным образом изменило ландшафт рынка, в том числе работу инвестбанков, инфраструктуры. Это также повлияло и на работу регулятора - в их фокусе появилась «новая сущность», о которой нужно заботиться, поддерживать и последние годы они этому уделяется очень много внимания.
Нельзя не отметить и развитие институциональных инвесторов, сектор активно формируется последние годы и играет важную роль последние 2-3 года.
- Такое ощущение, что российский инвестиционный бизнес за последние четыре года минусов особо и не получил?
- Все относительно. Прежде всего он изменился. Эти изменения коснулись и структуры, и масштаба сделок.
Если посмотреть на цифры: в 2020-2021 годах, когда на рынке еще присутствовали иностранные инвесторы, средний объем первичных размещений был существенно выше. Сейчас сделок стало заметно больше - в 2023-2024 годах мы видели рекордное количество размещений, - но каждый отдельный выпуск стал существенно меньше. Это теперь одна из характерных черт нового ландшафта, и она напрямую связана с тем, что ключевую роль начали играть физические лица, а институциональные инвесторы только «копят силы».
2025 год был довольно сложным для рынков капитала. Высокие ставки - это всегда вызов. Экономика России впервые столкнулась с такими понятиями как «перегрев» и «охлаждение». Причем наше первое «охлаждение» идет совсем не по классическим знакомым учебникам - многое приходится открывать заново, фактически писать свою новую книгу. И здесь важно, что и регулятор, и правительство, и рынок работали сообща. Да, политика была жесткой, не всегда комфортной для всех, но последовательной. В итоге удалось сдержать инфляцию, и сейчас мы из фазы высоких ставок постепенно входим в более приятное состояние - в период постепенного смягчения денежно-кредитных условий.
- Вы работаете с облигациями с 1998 года, один из корифеев в России. От рынка простых продуктов он трансформировался в рынок с множеством вариантов, как для профессиональных инвесторов, так и розничных инвесторов-физлиц. Насколько такое разнообразие оправдано, в чем плюсы для эмитентов?
- Двадцать пять лет назад достаточно популярным был вопрос: «Есть ли будущее у рынка облигаций?». Сейчас он звучит уже несколько комично…
- Но в 1998 году ГКО как-то сразу подорвали репутацию долгового рынка…
- В существенной степени да. Но, несмотря на определенное недоверие, и тогда было ощущение, что рынок публичного долга должен быть очень масштабным, если не одним из самых масштабных в структуре финансового рынка для здоровой, качественной, развивающейся суверенной экономики. И все эти двадцать пять лет рынок облигаций поступательно двигался вперед. Были сложные моменты - и в 2000-х, и в 2010-х, и сейчас, проверки на прочность, но это был именно последовательный рост и развитие.
Прошлый год однозначно стал годом облигаций на финансовом рынке. Рекордное количество размещений, объем первичного долга достиг новых масштабов - более 15 трлн рублей, государственных и корпоративных примерно поровну. Цифры большие и вполне заслуженные.
Однако, несмотря на все развитие, я уверен, что мы все еще находимся на первой половине пути, сегодняшний день - это промежуточное состояние. Доля долгового рынка в российской экономике еще далека от целевой. И разнообразие инструментов, которое мы наблюдаем, - это тоже часть пути. За эти годы рынок становился все более развитым, насыщенным разными инструментами, но потенциал далеко не исчерпан. Есть еще целые классы инструментов, которые присутствуют на международных рынках, а у нас либо совсем не развиты, либо не занимают заметной доли.
Хотя 2025 год был достаточно показательным. Например, кратно выросла неипотечная секьюритизация, а ипотечная - приблизилась к триллиону рублей. Появились облигации устойчивого развития, активно развивались цифровые финансовые активы, которые сегодня в основном представляют собой цифровой долговой инструмент, и все больше эмитентов начинают их использовать.
У нас сложился, наверное, самый большой в мире рынок суверенных валютных облигаций в юанях, и инвесторы уже не несут инфраструктурных расчетных рисков. Важной вехой стал выпуск ОФЗ в юанях в конце прошлого года - это и внутренний бенчмарк для валютного рынка, и отражение общей переориентации российской экономики с Запада на Восток.