
Интервью —
Марина Черемисина, АО "НСД", спецвыпуск 2024
02.10.2024
На главную |
 |
|---|
| СПЕЦВЫПУСК ЗПИФ 2024 |
|---|
Читать интервью в PDF
Интервью
Основную проблему составит реализация пакета прав по каждому классу паев. Важно, что каждый класс паев обладает уникальным набором прав
Марина Черемисина, генеральный директор АО «НСД»
- Готов ли рынок коллективных инвестиций к глобальным изменениям?
- Безусловно, рынок ждал возможности деления паев на классы. Законопроект предусматривает достаточную степень вариативности прав владельцев инвестиционных паев разных классов. Это позволит управляющим компаниям реализовывать самые различные конструкции на уровне правил доверительного управления. Учитывая данный факт, готовность рынка в бОльшей степени будет определяться возможностью оперативной автоматизации новых конструкций на уровне инфраструктуры.
- Какова цель создания фонда с выдачей инвестиционных паев нескольких (разных) классов? Какие проекты позволит реализовать данный инструмент (фонд с выдачей инвестиционных паев нескольких (разных) классов)?
- Предлагаемый инструмент несет в себе элементы, присущие акционерному обществу, акции которого обращаются на организованных торгах. Так, например, в большинстве публичных акционерных обществ имеется мажоритарный акционер, нацеленный на развитие бизнеса, управление им и увеличение капитализации; также имеется множество миноритарных акционеров, целью которых является извлечение прибыли путем получения дивидендов и /или продажи акций в случае невыплаты дивидендов и увеличении их стоимости.
Проект изменений в ФЗ дает возможность некоему якорному пайщику (мажоритарию) привлечь для реализации проекта розничных инвесторов - с помощью управляющей компании, без создания с нуля юридического лица - которые дополнительно профинансируют проект, а значит, позволят его реализовать быстрее.
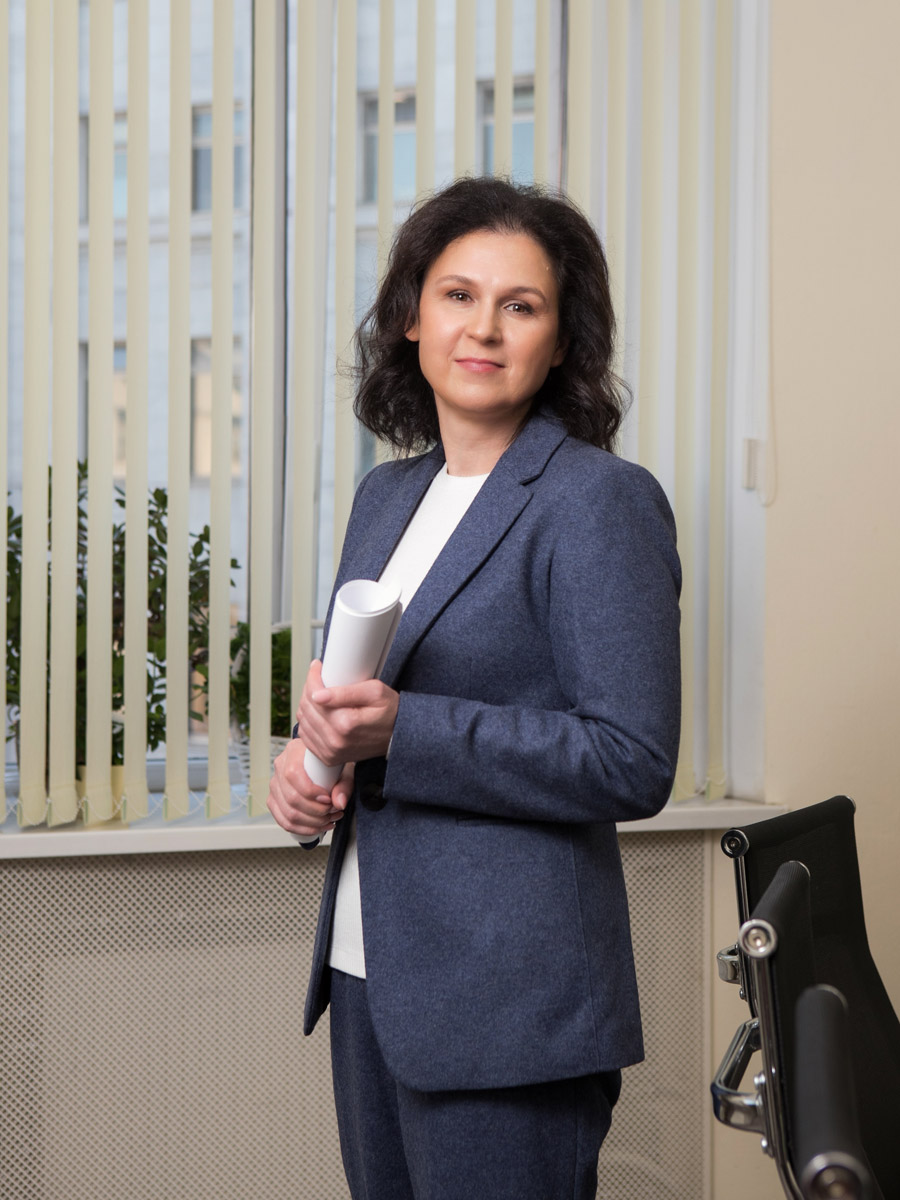
Генеральный директор АО «НСД» Марина Черемисина / фото Павел Перов
- Насколько, на ваш взгляд, будут востребованы фонды с выдачей инвестиционных паев нескольких (разных) классов, удостоверяющих разные права их владельцев?
- На наш взгляд, это достаточно специфический инструмент. Понадобится время для его развития, осознания и формирования доверия к нему со стороны розничных инвесторов. Так, продолжая сравнение с публичными акционерными обществами, следует отметить, что последние раскрывают информацию в объеме, достаточном для принятия решения об инвестициях. Что касается ПИФ, паи которого ограничены в обороте, то инвестор может опираться только на ту информацию о планируемом или реализуемом проекте, которую будет предоставлять управляющая компания, и на репутацию самой управляющей компании.
- Какие преимущества имеют фонды с выдачей инвестиционных паев нескольких (разных) классов по сравнению с существующими ЗПИФами (с классическим объемом прав по инвестиционному паю)?
- На наш взгляд, в данном случае говорить о каких-либо преимуществах рано. Это новый инструмент, который (вкупе с опцией увеличения срока существования ЗПИФ до 49 лет) даст дополнительную возможность привлечь розничных инвесторов в крупные «долгоиграющие» инвестиционные проекты. При этом, что немаловажно, розничный инвестор имеет больше шансов продать паи, когда решит выйти из проекта, так как у других пайщиков есть преимущественное право покупки и интерес в приобретении паёв.
- Учитывая, что ЗПИФы с разными классами будут ориентированы на крупных инвесторов, не следует ли пересмотреть минимальную сумму, необходимую для завершения формирования такого фонда, увеличив ее с 500 млн до 1 млрд рублей?
- В данном случае больше - не значит лучше. Чем ниже порог, тем шире может быть круг желающих попробовать данный инструмент. Если говорить не о Москве, а о регионах, то для них порог в 500 млн очень даже не маленький.
- Какова должна быть минимальная сумма инвестиции в такой фонд от якорного инвестора, от миноритария? Необходимо ли вводить такие ограничения для инвесторов?
- Полагаем, что какие-либо ограничения в этой части вводить нет необходимости. Ограничения в этой части будут зависеть от проекта, который предполагается реализовать, и могут быть предусмотрены правилами доверительного управления паевым инвестиционным фондом.
Для каких целей могут быть привлечены в фонд инвесторы (предположительно, миноритарии), права которых по инвестиционному паю будут ограничены (например, отсутствием права голоса по инвестиционному паю)? какова в целом целесообразность вводить множество классов для инвестционного пая? Не проще ли установить высокий порог для входа в проект (фонд)?
Как я уже говорила, основной целью привлечения миноритариев является дополнительное финансирование проектов. Миноритарии же, в большинстве случаев, заинтересованы лишь в получении максимального дохода на вложенные денежные средства и в возможности гарантированно продать паи, не дожидаясь срока прекращения фонда. Думаю, в рамках одного ПИФ множество классов паев, предусматривающих разные права, не будет востребовано. А вот набор прав для разных классов паев для каждого конкретного ПИФ может быть сколь угодно разнообразным.
- Какие риски вы видите в привлечении миноритариев в такие проекты?
- Риски, безусловно, существуют. Представляется, что самый большой риск состоит в том, что миноритарии, будучи не согласны с решениями общего собрания владельцев инвестиционных паев, массово предъявят свои паи к выкупу, при этом для «не голосующих» паев не предусмотрена предельная суммы к выкупу. Такая ситуация может повлечь необходимость срочной реализации имущества ПИФ, что неизбежно нанесет ущерб проекту.
- Какие риски могут возникнуть у инфраструктуры в связи с введением инвестиционных паев разных классов?
- Мы подошли к самому интересному. Инфраструктура будет вынуждена провести ряд существенных доработок своих учетных систем. Причем если мы говорим об уникальных обозначениях паев, то это в плане доработок не представляется сложным. Регистраторы умеют учитывать обыкновенные и привилегированные акции. И в короткий срок осуществить доработку учетной системы для учета паев с различными обозначениями также не составит проблем.
Основную проблему составит реализация пакета прав по каждому классу паев.
Причем это не простые различия между обыкновенными и привилегированными акциями, установленные федеральным законом. Это уникальный набор прав для каждого класса паев, установленный в ПДУ (не в законе): условия выдачи, погашения и обмена паев, цена продажи, кто и кому может продавать, преимущественное право, периодичность, размер и сроки выплаты дохода. Все это не унифицировано. Новации проекта предполагают индивидуальную доработку учетной системы под каждые ПДУ.
Это не может не сказываться на стоимости услуг специализированного депозитария и регистратора. Можно, конечно, ввести только уникальные обозначения паев, а остальное контролировать вручную. Однако, боюсь, риск и цена ошибок в данном случае слишком велики.
- Насколько обосновано введение класса паев, не представляющих право голоса, и компенсируется ли это наличием обязательного права на получение дохода?
- В этом и состоит суть новации.
- Появляется новая категория инвесторов ПИФ для квалов - личные фонды, повысит ли это эффективность механизма ЗПИФ?
- Данная новация присутствовала в рассматриваемом нами законопроекте на начальном этапе, но затем была исключена. Личные фонды, стоимость имущества которых составляет не менее 100 млн рублей, получили статус квалифицированных инвесторов на основании 39-ФЗ, начиная с 8 августа сего года. Запросы на участие личных фондов в проектах ЗПИФ на рынке есть. Полагаем, совмещение налоговых преференций двух инструментов будет востребовано.
- Проект не решил некоторые старые проблемы. Оригиналы на недвижимость так и подлежат хранению в СД; ИК продолжает согласовывать сделки, а не любые операции/действия с имуществом ПИФ; спецдепы продолжают быть хранителями имущества фонда. Каков вариант ответа спецдепа: почему эти вопросы не решаются?
- Радует, что на рынке ЗПИФ появляются новые в